
الفرق بين الجرد الدوري والمستمر في تريفو ومتى تختار كل نظام
ملخص سريع
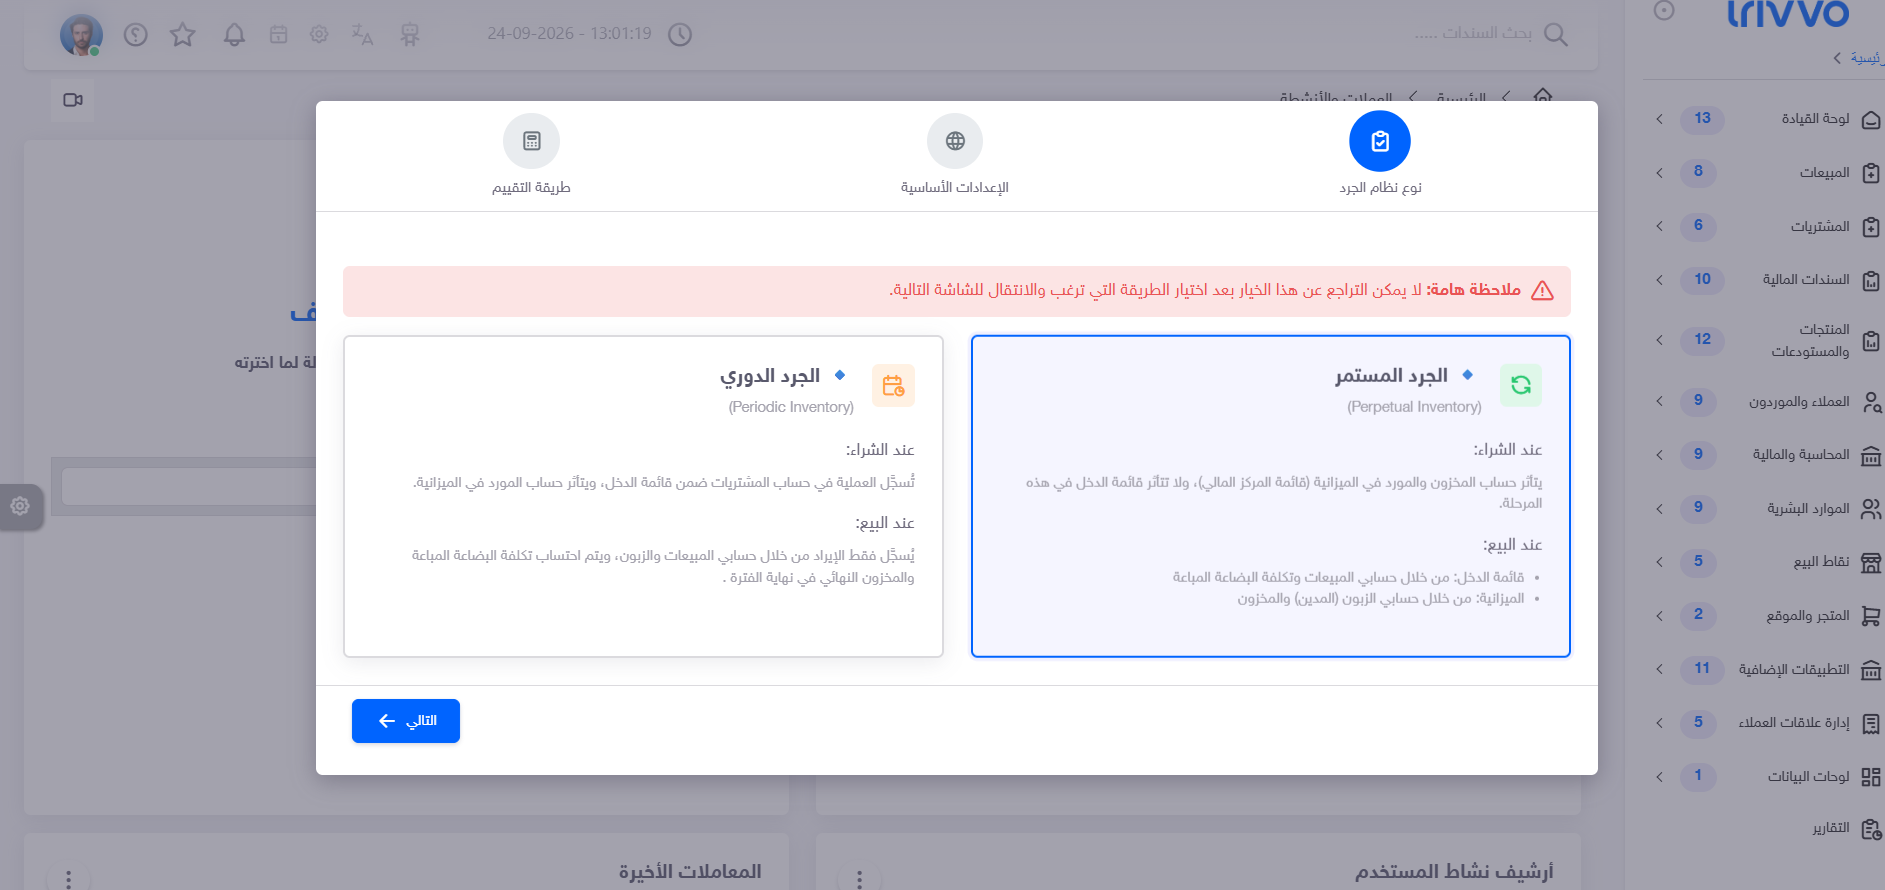
عند إعداد تريفو، تختار أحد نظامين للتعامل مع المخزون محاسبيًا: الجرد الدوري أو الجرد المستمر.
الفرق الأساسي بينهما هو طريقة تسجيل قيمة البضاعة، ومتى تُثبَت تكلفة البضاعة التي بعتها:
• الجرد الدوري: تُحتسب تكلفة البضاعة المباعة في نهاية الفترة بعد تحديد قيمة البضاعة المتبقية.
• الجرد المستمر: تُثبَت تكلفة البضاعة المباعة مع البيع، وتتحدّث قيمة المخزون في الحسابات مع الحركات.
مثال: اشتريت قطعة بـ10 دنانير وبعتها بـ15 دينارًا. مبلغ 15 هو قيمة البيع، أمّا 10 فهو تكلفة القطعة عليك. النظام الذي تختاره يحدّد طريقة وتوقيت تسجيل هذه التكلفة.
لماذا يهمّك اختيار نظام الجرد؟
يساعدك فهم النظامين على معرفة:
• أين تُسجَّل قيمة البضاعة التي تشتريها؟
• متى تظهر تكلفة البضاعة المباعة في الحسابات؟
• كيف تتابع قيمة البضاعة المتبقية ونتائج البيع؟
• أي نظام يتوافق مع طريقة العمل المحاسبية في منشأتك؟
هذا الاختيار يحتاج إلى مراجعة قبل المتابعة؛ لأن الشاشة تعرض تنبيهًا بعدم إمكانية التراجع عنه بعد الانتقال للشاشة التالية.
مصطلحات بسيطة تساعدك على فهم الشرح
المعنى ببساطة | المصطلح |
البضاعة الموجودة لديك والمخصّصة للبيع. | المخزون |
قيمة البضاعة الموجودة لديك محسوبة بتكلفتها عليك، وليس بسعر بيعها للزبون. | قيمة المخزون |
المبلغ الذي بعت به البضاعة، سواء قبضته أو بقي مستحقًّا على الزبون. | إيراد المبيعات |
تكلفة البضاعة التي بعتها فقط، دون البضاعة التي ما زالت لديك. | تكلفة البضاعة المباعة |
قيمة المبيعات ناقص تكلفة البضاعة المباعة، قبل خصم المصاريف الأخرى مثل الإيجار والرواتب. | مجمل الربح |
المدّة التي تراجع نتائج العمل عنها، مثل شهر أو سنة، حسب نظام العمل المعتمد. | الفترة المحاسبية |
قيمة البضاعة الموجودة في بداية الفترة. | مخزون أول المدة |
قيمة البضاعة المتبقية في نهاية الفترة. | مخزون آخر المدة |
ما المقصود بكلمة «حساب»؟
عندما نقول «حساب المخزون» أو «حساب المشتريات»، نقصد بندًا داخل النظام تُجمَّع فيه القيم المالية المتعلقة به، وليس حسابًا بنكيًا.
أولًا: ما هو الجرد الدوري؟
في الجرد الدوري، تُسجَّل مشتريات البضاعة خلال الفترة في حساب المشتريات. وفي نهاية الفترة، تُحدَّد قيمة البضاعة المتبقية، ومنها تُحتسب تكلفة البضاعة المباعة.
ماذا يحدث عند الشراء؟
تُسجَّل قيمة البضاعة في حساب المشتريات، ويُسجَّل مقابل الشراء على المورد أو على حساب الدفع، حسب طريقة السداد.
تسجيل المشتريات لا يعني أنك بعت جميع البضاعة؛ فقد يبقى جزء منها لديك.
ماذا يحدث عند البيع؟
تُسجَّل قيمة البيع والمبلغ المستحق على الزبون أو المقبوض منه. لكن لا تُثبَت تكلفة البضاعة المباعة مع كل عملية بيع بالطريقة المتّبعة في الجرد المستمر.
ماذا يحدث في نهاية الفترة؟
تُحدَّد قيمة البضاعة المتبقية، وتُحتسب تكلفة البضاعة المباعة بالاعتماد على:
مخزون أول المدة + صافي المشتريات − مخزون آخر المدة.
وصافي المشتريات يعني قيمة مشتريات البضاعة بعد مراعاة مردودات المشتريات والخصومات المرتبطة بها.
ثانيًا: ما هو الجرد المستمر؟
في الجرد المستمر، تتحدّث قيمة المخزون محاسبيًا مع الحركات، وتُثبَت تكلفة البضاعة المباعة مع البيع.
ماذا يحدث عند الشراء؟
تُسجَّل قيمة البضاعة في حساب المخزون. ويظهر المخزون ضمن أصول المنشأة، أي الأشياء التي تملكها ولها قيمة.
شراء البضاعة لا يعني اعتبارها كلّها تكلفة بضاعة مباعة؛ لأنها ما زالت موجودة لديك.
ماذا يحدث عند البيع؟
تُسجَّل العملية من جانبين:
1. قيمة البيع: المبلغ الذي بعت به للزبون.
2. تكلفة البضاعة المباعة: تكلفة البضاعة التي بعتها عليك، مع تخفيض قيمة المخزون بالمقدار نفسه.
يساعدك ذلك على متابعة تكلفة المبيعات وقيمة المخزون محاسبيًا خلال الفترة، وفق الحركات المسجّلة.
مثال يوضّح الفرق بين النظامين
لنفترض أنك بدأت دون بضاعة، ثم:
• اشتريت 10 قطع، تكلفة القطعة 10 دنانير.
• بعت 3 قطع، بسعر 15 دينارًا للقطعة.
• بقيت لديك 7 قطع.
لتبسيط المثال، لا توجد ضرائب أو خصومات أو مصاريف إضافية أو حركات أخرى.
النتيجة | البيان |
100 دينار | قيمة شراء القطع العشر |
45 دينارًا | قيمة بيع القطع الثلاث |
30 دينارًا | تكلفة القطع الثلاث التي بعتها |
70 دينارًا | قيمة القطع السبع المتبقية |
15 دينارًا | مجمل الربح قبل المصاريف الأخرى |
في الجرد الدوري
• عند الشراء: تُسجَّل 100 دينار في حساب المشتريات.
• عند البيع: تُسجَّل مبيعات بقيمة 45 دينارًا.
• في نهاية الفترة: تُحدَّد قيمة البضاعة المتبقية بـ70 دينارًا، فتكون تكلفة البضاعة المباعة 100 − 70 = 30 دينارًا.
في الجرد المستمر
• عند الشراء: تُسجَّل 100 دينار في حساب المخزون.
• عند البيع: تُسجَّل مبيعات بقيمة 45 دينارًا، وتكلفة بضاعة مباعة بقيمة 30 دينارًا.
• تنخفض قيمة المخزون إلى 70 دينارًا مع تسجيل تكلفة البيع.
النتيجة في هذا المثال واحدة، لكن توقيت تسجيل التكلفة وطريقة معالجتها مختلفان.
متى تختار كل نظام؟
الجرد المستمر | الجرد الدوري | وجه المقارنة |
مع البيع. | في نهاية الفترة. | توقيت إثبات تكلفة البضاعة المباعة |
تُسجَّل في حساب المخزون. | تُسجَّل في حساب المشتريات. | تسجيل مشتريات البضاعة |
متابعة قيمة المخزون وتكلفة المبيعات محاسبيًا مع الحركات. | احتساب تكلفة المبيعات بعد تحديد مخزون آخر المدة وإجراء التسويات اللازمة. | طريقة العمل التي يناسبها |
يساعد على متابعة مجمل الربح خلال الفترة وفق التكاليف والحركات المسجّلة. | يحتاج مجمل الربح المكتمل للفترة إلى استكمال احتساب تكلفة المبيعات. | متابعة نتائج البيع |
ملاحظة: ننصح باختيار الجرد الدوري إذا كانت طبيعة عملك تعتمد احتساب تكلفة البضاعة المباعة في نهاية الفترة، ولا تحتاج إلى إثباتها محاسبيًا مع كل عملية بيع. ويُفضّل تأكيد الاختيار مع المحاسب المسؤول قبل متابعة الإعداد.
أمّا إذا كانت طريقة العمل المعتمدة تتطلب تحديث قيمة المخزون وإثبات تكلفة المبيعات مع الحركات، فيناسبها الجرد المستمر، مع الالتزام بصحة التسجيل وانتظامه.
ما الفرق بين نظام الجرد وطريقة التقييم؟
نظام الجرد يحدّد طريقة المعالجة المحاسبية وتوقيت إثبات تكلفة البضاعة المباعة.
أمّا طريقة التقييم فتحدّد كيفية حساب تكلفة الصنف، خصوصًا إذا اشتريت الصنف نفسه بأسعار مختلفة.
في شاشة الإعداد المعروضة، تظهر طريقة «متوسط الأسعار» لكلٍّ من الجرد الدوري والجرد المستمر. ظهور الطريقة نفسها لا يعني أن النظامين متطابقان؛ فالفرق في المعالجة المحاسبية وتوقيت إثبات التكلفة يبقى قائمًا.
قبل تأكيد الاختيار
1. تأكّد من طريقة العمل المحاسبية المعتمدة في منشأتك.
2. راجع الاختيار مع المسؤول عن الحسابات إذا لم تكن متأكدًا.
3. اقرأ التنبيه الظاهر قبل الضغط على «التالي».
تنبيه مهم: تنصّ الشاشة على أنه لا يمكن التراجع عن الاختيار بعد اختيار الطريقة والانتقال للشاشة التالية.
ملاحظات مهمة
• الجرد المستمر لا يُغني عن عدّ البضاعة فعليًا ومقارنتها بالسجلات.
• لا تخلط بين تكلفة البضاعة عليك وسعر بيعها للزبون.
• مجمل الربح لا يساوي الربح النهائي؛ فقد توجد مصاريف أخرى يجب خصمها.
• اختيار الجرد الدوري لا يعني بحدّ ذاته عدم متابعة كميات الأصناف داخل البرنامج؛ فالمقارنة هنا تتعلق بالمعالجة المحاسبية.
• صحة النتائج تعتمد على صحة الحركات والتكاليف المسجّلة.
أسئلة شائعة
• هل الجرد الدوري يعني تسجيل المبيعات في نهاية السنة فقط؟
لا. تُسجَّل المبيعات خلال الفترة، وتُحتسب تكلفة البضاعة المباعة في نهاية الفترة.
• هل الجرد المستمر يُغنيني عن عدّ البضاعة؟
لا. تحتاج إلى التحقق من مطابقة البضاعة الموجودة فعليًا مع السجلات.
• 4هل اختيار الجرد المستمر يجعل الربح أكبر؟
لا يعني اختيار النظام بحدّ ذاته زيادة الربح. في المثال السابق كانت النتيجة واحدة، والفرق في طريقة وتوقيت تسجيل التكلفة.
• هل طريقة التقييم مختلفة في الشاشتين المعروضتين؟
تظهر طريقة «متوسط الأسعار» في كلتا الشاشتين.
• هل يمكنني تجربة أحد النظامين ثم تغييره؟
تعرض الشاشة تنبيهًا بعدم إمكانية التراجع عن الاختيار بعد الانتقال للشاشة التالية؛ لذلك احسم الاختيار قبل المتابعة.
مواضيع ذات صلة
• إعداد نظام الجرد والإعدادات الأساسية في تريفو خطوة بخطوة.
• تقييم المخزون بطريقة متوسط الأسعار في تريفو.
• إعداد الحسابات المرتبطة بالأصناف حسب نظام الجرد.
آخر تحديث: 24 سبتمبر 2026.