
أمثلة عملية على القيود المحاسبية في تريفو
ملخص سريع
تساعد الأمثلة العملية على فهم طريقة تسجيل العمليات المالية داخل تريفو باستخدام الحسابات المدينة والدائنة.
يتم إنشاء كل قيد محاسبي بتحديد الحسابات المتأثرة وتسجيل المبالغ في الطرف المناسب حسب طبيعة العملية.
يجب أن يبقى القيد متوازناً بحيث يساوي مجموع المدين مجموع الدائن قبل اعتماده.
لماذا نستخدم الأمثلة العملية على القيود المحاسبية؟
تساعد الأمثلة العملية على:
- فهم طريقة تحديد الحساب المدين والدائن.
- معرفة أثر العمليات المالية على الحسابات.
- تقليل الأخطاء عند إنشاء القيود.
- تطبيق المفاهيم المحاسبية داخل النظام.
- مراجعة القيود قبل اعتمادها.
تختلف طريقة تسجيل القيد حسب طبيعة العملية المالية والحسابات المتأثرة بها.
مثال 1: شراء أصل نقداً
الحالة
قامت المنشأة بشراء جهاز بقيمة 5,000 شيكل وتم دفع المبلغ نقداً من الصندوق.
تحليل العملية
تأثرت حسابات:
- حساب الأجهزة والمعدات: زاد لأنه تم شراء أصل جديد.
- حساب الصندوق: انخفض بسبب الدفع.
القيد المحاسبي
|
الحساب المدين |
المبلغ |
الحساب الدائن |
المبلغ |
|
الأجهزة والمعدات |
5,000 |
الصندوق |
5,000 |
شرح القيد
يتم تسجيل قيمة الأصل في الطرف المدين لأنه أدى إلى زيادة الأصول، بينما يسجل الصندوق في الطرف الدائن بسبب انخفاض النقد.
مثال 2: دفع مصروف من الصندوق
الحالة
دفعت المنشأة مصروف كهرباء بقيمة 800 شيكل نقداً.
تحليل العملية
تأثرت الحسابات التالية:
- مصروف الكهرباء: زاد.
- الصندوق: انخفض.
القيد المحاسبي
|
الحساب المدين |
المبلغ |
الحساب الدائن |
المبلغ |
|
مصروف الكهرباء |
800 |
الصندوق |
800 |
شرح القيد
تم تسجيل المصروف مديناً لأنه يمثل زيادة في المصروفات، بينما تم تسجيل الصندوق دائناً بسبب خروج المبلغ.
مثال 3: سداد مبلغ لمورد
الحالة
قامت المنشأة بسداد مبلغ 3,000 شيكل لمورد عن فاتورة سابقة.
تحليل العملية
تأثرت الحسابات:
- المورد: انخفض الالتزام تجاهه.
- الصندوق أو البنك: انخفض.
القيد المحاسبي
|
الحساب المدين |
المبلغ |
الحساب الدائن |
المبلغ |
|
المورد |
3,000 |
الصندوق |
3,000 |
شرح القيد
يتم تسجيل المورد مديناً لأن رصيد الالتزام انخفض بعد السداد، بينما يسجل الصندوق دائناً بسبب خروج المبلغ.
مثال 4: قبض مبلغ من عميل
الحالة
استلمت المنشأة مبلغ 2,500 شيكل من أحد العملاء.
تحليل العملية
تأثرت الحسابات:
- الصندوق: زاد.
- العميل: انخفض رصيده.
القيد المحاسبي
|
الحساب المدين |
المبلغ |
الحساب الدائن |
المبلغ |
|
الصندوق |
2,500 |
العميل |
2,500 |
شرح القيد
يسجل الصندوق مديناً لأنه زاد، بينما يسجل العميل دائناً بسبب انخفاض المبلغ المستحق عليه.
مثال 5: شراء بضاعة على الحساب
الحالة
اشترت المنشأة بضاعة من مورد بقيمة 10,000 شيكل ولم يتم الدفع مباشرة.
تحليل العملية
تأثرت الحسابات:
- المخزون: زاد.
- المورد: زادت المبالغ المستحقة عليه.
القيد المحاسبي
|
الحساب المدين |
المبلغ |
الحساب الدائن |
المبلغ |
|
المخزون |
10,000 |
المورد |
10,000 |
شرح القيد
يتم تسجيل المخزون مديناً لأنه أصل زاد، بينما يسجل المورد دائناً بسبب زيادة الالتزام.
مثال 6: تسجيل مصروف مستحق
الحالة
يوجد على المنشأة مصروف إيجار مستحق بقيمة 4,000 شيكل لم يتم دفعه بعد.
تحليل العملية
تأثرت الحسابات:
- مصروف الإيجار: زاد.
- المصروفات المستحقة: زادت كالتزام.
القيد المحاسبي
|
الحساب المدين |
المبلغ |
الحساب الدائن |
المبلغ |
|
مصروف الإيجار |
4,000 |
مصروفات مستحقة |
4,000 |
شرح القيد
يتم إثبات المصروف حتى لو لم يتم الدفع، لأن العملية تخص الفترة المالية الحالية.
مثال 7: القيد الافتتاحي
الحالة
عند بداية استخدام النظام، قامت المنشأة بإدخال رصيد الصندوق بقيمة 20,000 شيكل ورأس المال بقيمة 20,000 شيكل.
القيد المحاسبي
|
الحساب المدين |
المبلغ |
الحساب الدائن |
المبلغ |
|
الصندوق |
20,000 |
رأس المال |
20,000 |
شرح القيد
يستخدم القيد الافتتاحي لإدخال الأرصدة التي تبدأ بها المنشأة عند بداية الفترة أو عند الانتقال إلى النظام.
مثال 8: تحويل مبلغ بين حسابين بنكيين
الحالة
تم تحويل مبلغ 15,000 شيكل من بنك إلى بنك آخر.
القيد المحاسبي
|
الحساب المدين |
المبلغ |
الحساب الدائن |
المبلغ |
|
البنك المستلم |
15,000 |
البنك المحول منه |
15,000 |
شرح القيد
يزداد رصيد البنك المستلم، بينما ينخفض رصيد البنك الذي خرج منه المبلغ.
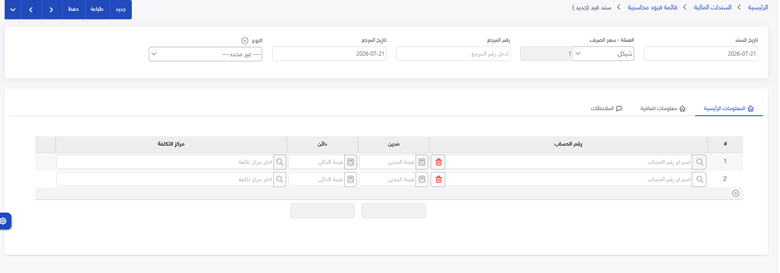
كيف يتم تطبيق هذه القيود في تريفو؟
عند تسجيل أي مثال سابق داخل تريفو:
- افتح شاشة إنشاء قيد محاسبي.
- أدخل تاريخ العملية.
- اختر الحساب الأول.
- أدخل المبلغ في خانة المدين أو الدائن.
- أضف الحساب المقابل.
- تأكد من توازن القيد.
- أضف الملاحظات والمرفقات عند الحاجة.
- احفظ القيد.
- اعتمد القيد بعد المراجعة.
أخطاء شائعة عند تسجيل القيود العملية
تسجيل الحساب في الطرف الخطأ
قد يؤدي إلى نتائج غير صحيحة في التقارير.
الحل:
راجع طبيعة الحساب قبل تحديد المدين والدائن.
نسيان الحساب المقابل
لا يمكن أن يكون القيد صحيحاً بدون طرف مقابل.
الحل:
تأكد من وجود حساب مدين وحساب دائن لكل عملية.
عدم توازن القيد
يؤدي إلى قيد غير صحيح.
الحل:
تأكد أن مجموع المدين يساوي مجموع الدائن.
استخدام حساب غير مناسب
قد يؤثر على دقة التقارير المالية.
الحل:
اختر الحساب الصحيح من شجرة الحسابات.
عدم كتابة وصف واضح
يصعب مراجعة سبب القيد لاحقاً.
الحل:
أضف ملاحظة توضح سبب إنشاء القيد.
أسئلة شائعة
هل يمكن أن يحتوي القيد على أكثر من حسابين؟
نعم، يمكن أن يحتوي القيد على عدة حسابات مدينة ودائنة بشرط التوازن.
هل كل عملية مالية تحتاج إلى قيد يدوي؟
لا، العمليات التي لها سندات مخصصة مثل القبض والدفع والفواتير يتم تسجيلها من خلال السند المناسب.
لماذا يجب أن يتساوى المدين والدائن؟
لأن القاعدة المحاسبية تعتمد على توازن طرفي القيد لضمان صحة التسجيل المالي.
هل يمكن تعديل القيد بعد اعتماده؟
يعتمد ذلك على صلاحيات المستخدم وحالة القيد، وقد يحتاج إلى إجراء تصحيحي أو قيد عكسي.
ما الفرق بين القيد الافتتاحي والقيد العادي؟
القيد الافتتاحي يستخدم لإدخال أرصدة بداية الفترة، أما القيد العادي فيستخدم لتسجيل العمليات المالية اليومية.
ملاحظات مهمة
- راجع طبيعة الحساب قبل تسجيله.
- تأكد من توازن القيد دائماً.
- استخدم السند المناسب إذا كانت العملية لها نموذج مخصص.
- أضف المرفقات للمستندات المهمة.
- اكتب وصفاً واضحاً لكل قيد.
- راجع أثر القيد على الحسابات قبل الاعتماد.
مواضيع ذات صلة
- ما هي القيود المحاسبية في تريفو؟
- كيفية إنشاء قيد محاسبي في تريفو.
- اعتماد القيد المحاسبي وإدارته وإلغاؤه.
- شرح المدين والدائن وتوازن القيد المحاسبي.
- القيد الافتتاحي.
- مراكز التكلفة في تريفو.
- استيراد القيود من Excel.
آخر تحديث: يوليو 2026